Les piliers concrets
Construire sa réserve
Une réserve, c’est l’assurance de ne pas basculer à la moindre dépense imprévue. L’automatiser permet d’éviter d’y penser et de préserver une stabilité en toute circonstance.
Pourquoi le Filet Financier change l’approche classique de la sécurité
Gérer ses finances en improvisant conduit souvent à l’insécurité. La méthode Filet Financier débute par le constat de cette erreur fréquente : négliger la constitution d’une réserve, ignorer la diversification des revenus et repousser la vérification des engagements. Face à ce constat, la solution repose sur des piliers concrets : automatiser l’épargne, limiter les dépenses impulsives, surveiller abonnements et dettes, et mettre en place un “mode silencieux” pour la gestion financière. Cette approche privilégie la simplicité, l’anticipation et la stabilité, sans chercher l’effet spectaculaire. Chaque outil ou astuce vise à installer une routine protectrice et sans stress, pour traverser les imprévus sans bouleversement.
La gestion impulsive mène souvent à des dépenses non planifiées, à l’épuisement rapide des ressources et à l’accumulation de stress. L’approche du Filet Financier propose de renverser cette tendance par des automatismes, des limites claires sur les achats et un suivi régulier des abonnements. Cette méthode vise à réduire la charge mentale associée à la gestion quotidienne de l’argent.
Au cœur de cette démarche, la constitution d’une réserve équivalente à 6 à 12
mois de dépenses courantes, la diversification des sources de revenus et le
contrôle des engagements financiers forment un socle solide. L’idée n’est pas de
viser la croissance rapide mais de s’assurer une tranquillité durable et un
contrôle apaisé sur ses finances.
Installer un filet solide
Sans routine structurée, chaque dépense devient un pari et chaque imprévu, une menace.
Le Filet Financier impose un cadre simple : automatiser l’épargne, diversifier les
revenus, limiter les achats impulsifs et surveiller les engagements. Ce n’est pas la
promesse d’une croissance rapide, mais celle d’une stabilité construite pas à pas.
L’objectif est d’installer une discipline tranquille, où la prévoyance remplace la
réaction, et où chaque habitude s’accumule en un filet protecteur. Les outils proposés,
inspirés de la méthode “Mode Silencieux”, visent à rendre la gestion des finances
presque transparente, sans pour autant la négliger. Ici, la réussite se mesure au calme
retrouvé.
Galerie des routines
Des exemples concrets pour inspirer la mise en place d’un filet protecteur sans complexité.
Environnement de travail serein
Un espace de travail simple et dégagé favorise une réflexion posée. Le choix du
minimalisme dans l’environnement aide à clarifier l’esprit et la prise de
décision.
Un carnet de suivi permet de noter chaque dépense et engagement. Ce réflexe limite les oublis, réduit le stress et assure un contrôle régulier des finances.
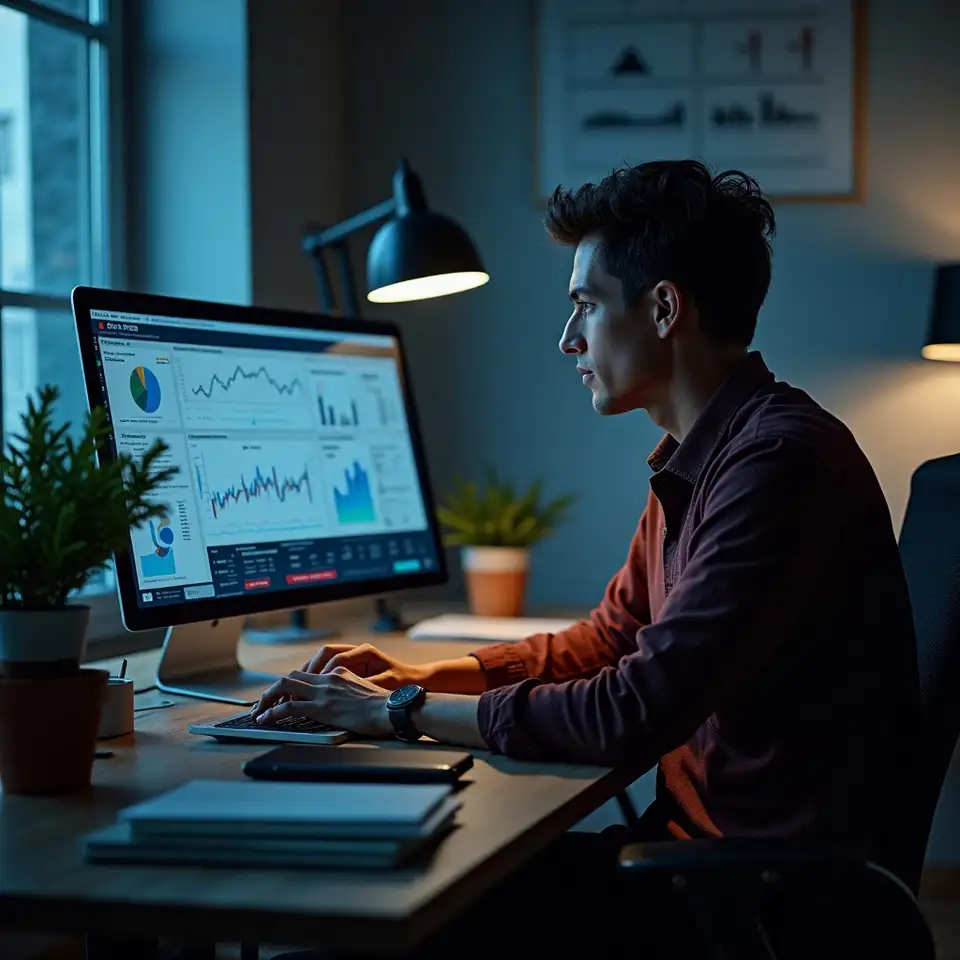
Un tableau de visualisation des flux permet d’anticiper les périodes critiques.
La clarté des informations facilite l’ajustement avant qu’un problème ne
survienne.
Sérénité au quotidien
Un salon paisible, symbole d’une gestion financière apaisée. Le calme du foyer
traduit la sérénité qu’apporte un filet de sécurité solide.
Instaurer une discipline sans complexité ni surcharge mentale
Des mécanismes concrets et reproductibles pour garder la main sur ses finances
L’improvisation conduit à l’insécurité. Une réserve pensée à l’avance, un pilotage des dépenses et un regard périodique sur ses engagements permettent d’installer des réflexes simples et solides. La solution n’est pas dans la sophistication mais dans la répétition des bons gestes.
Automatiser ce qui peut l’être, limiter ce qui doit l’être, et vérifier ce qui engage :
ces principes structurent la méthode Filet Financier. Chaque étape favorise la
continuité et réduit le risque de perturbation face à un imprévu.
Routine protectrice accessible
Routine de stabilité
Improviser, c’est s’exposer. La routine Filet Financier commence par l’identification des erreurs courantes : absence de réserve, dépenses non contrôlées, sous-estimation des engagements. La solution ne réside pas dans un grand bouleversement, mais dans l’installation de mécanismes concrets et simples. Automatiser l’épargne chaque mois, fixer des limites aux achats impulsifs, programmer une vérification régulière des abonnements, tout cela permet d’ancrer la stabilité dans le quotidien. Cette méthode, pensée pour résister aux fluctuations et incidents de parcours, transforme la gestion financière en une routine de protection. Le mode “silencieux” évite la surcharge mentale et rend les finances presque invisibles, tout en assurant un socle solide. Pas d’effet spectaculaire, mais un résultat tangible : moins de stress, plus de prévisibilité, une tranquillité durable.
Bénéfices d’une sécurité organisée
L’absence de filet expose à la panique au moindre imprévu. Ici, chaque bénéfice repose sur des mécanismes testés, accessibles et reproductibles par tous.
Mieux traverser les imprévus quotidiens
La constitution d’une réserve équivalente à plusieurs mois de dépenses courantes protège contre les aléas. Grâce à l’automatisation, cette épargne se construit sans effort quotidien, offrant un coussin protecteur qui absorbe les imprévus et allège la pression mentale.
Dépenses sous contrôle
Réduire la vulnérabilité financière
Diversifier ses sources de revenus limite la dépendance à un unique apport. L’équilibre généré par cette pluralité crée un socle plus stable et réduit l’impact des périodes d’incertitude, pour aborder chaque mois avec plus de sérénité.
Multiplication des sources
Équilibre des flux
Routines faciles pour moins de stress
Des outils simples, comme la programmation de virements ou le suivi des engagements, minimisent la charge mentale. En instaurant des vérifications régulières, la méthode prévient l’accumulation de frais cachés ou d’abonnements oubliés.
Processus automatisés
Révisions périodiques
Réserve automatisée